汽車金融服務費到底是什么?揭秘4S店背后的收費邏輯
為什么全款買車銷售不熱情,貸款買車反而有優惠?
很多人在購車時都會遇到一個奇怪的現象:選擇全款買車,銷售顧問的興致總是不高,甚至告訴你“全款沒現車,貸款可以優先提車”;而如果你選擇貸款,不僅能拿到更低的裸車價,有時還能享受免息政策。
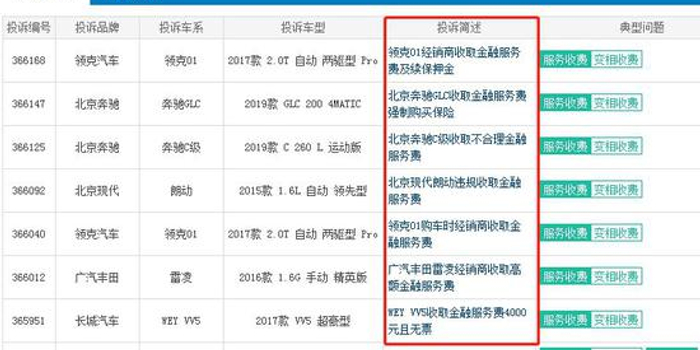
但天下沒有免費的午餐——在簽署貸款合你會發現一筆額外費用:金融服務費。少則兩三千,多則上萬。
這筆錢到底是什么?銀行為什么不直接收?它合法嗎?今天我們就來徹底說清楚。
什么是汽車金融服務費?
汽車金融服務費,顧名思義,是為辦理汽車貸款而支付的服務費用。通常由4S店或汽車經銷商收取,名義上用于“協助客戶辦理貸款手續、準備資料、對接銀行”等。
這筆費用一般有以下特點:
- 不包含在貸款利息中,不能貸款,必須一次性現金或刷卡支付
- 不開發票,通常只給收據或服務確認單,甚至什么都不給
- 金額不固定,常見的范圍是貸款金額的1%~3%,或者直接一口價2000元、5000元
- 只要貸款就會收,無論你跟銀行簽的利息多低,4S店都要過一手
表面上看,它似乎是“跑腿費”,但實際情況遠比這復雜。
為什么會有這筆費用?
金融服務費的存在,本質上是汽車銷售利潤結構導致的。
隨著新車銷售價格越來越透明,4S店賣車的裸車利潤極低,有時甚至虧本賣車。那經銷商靠什么賺錢?主要靠三塊:廠家返點、售后維修保養、以及衍生業務手續費——金融服務費就是衍生業務大頭。同時還可能捆綁保險返點、上牌費等。
值得一提的是銀行為什么不直接收。部分銀行的汽車貸款產品是給經銷商“返點”的——也就是說,4S店幫你成功辦理貸款,銀行會返給4S店一定比例的傭金(有的甚至高達貸款額的2%~3%)。這時候4S店其實已經從銀行賺了錢。
但4S店并不滿足于此,還會以“服務費”為名再向客戶收一筆。這才是最讓消費者困惑的地方:銀行給了我貸款,你沒出錢,憑什么向我要數千元“服務費”?
實質上,這筆費用是利用“不交錢不給辦貸款、不交錢不提車”的強勢地位,變相加價,業內俗稱“霸王收費”。一位業內銷售曾私下透露:“金融服務費就是純利潤,一塊錢也不會給銀行;分給銷售人員一部分作為提成,剩下全歸店里。”
金融服務費合法嗎?關鍵看這點
明確的結論。2019年,西安奔馳女車主因被收取1.5萬元金融服務費坐引擎蓋維權鬧得沸沸揚揚,中消協隨后公開表態:汽車經銷商收取金融服務費,必須明碼標價、在消費者知情同意的前提下收取,并開具正規發票。事實上早在2017年的《汽車銷售管理辦法》中就有約束,經銷商不得在標價之外加價銷售或收取額外費用。
因此關鍵就一件事:有沒有事先明確告知并寫入合同?
如果你在購車前就明確知曉有這筆費用,且雙方用書面形式確認,它當下是不違法的——可以說這是 “經營性服務收費”,等價有償,既不合理,但一般不違法;甚至曾代理維權律師認為費用本身由于沒有獲得金融中介資質,可能算不當得利甚至涉嫌欺詐,這是打官司的爭議點。
但只要你交了錢卻不給發票,問題極為明確:涉嫌偷稅漏稅和侵害消費者權益,100%可以投訴解決,稅務部門可能會主動切入;如果是4S店結賬后發現自己根本不知情,卻被要求現金且沒票據,更是明顯的強制交易,沒有任何法律規定必須收這種費、你不掏錢我存在不在!必須有條件開得出票。
換句話說:費用本身可以辯,但只要全程合法透明合理(服務交易實質付費),消法不完全否定給付與收取,硬條件里有各種稅收合理可實際對待范疇,就會自然爭。或許更有優先適用確定的服務,不履行亂收了就是敲詐。
、所以說它≠固定沒問題,而是處于高壓事態里一定要禁止瞞騙收。一旦流程不作實質性充分、自愿的意思交換,像所謂的“全給無協議簽導致沒法繳附稅收無相關憑條直接出額"那就該多理除拒還多余對應消主管上管轄事管爭取多途找收收直走照清楚業務也可12366行牽介入調整回必須一致高合格價+開紙掛執照手續正經可行走程才行。未來反不正當競爭監管若與具體缺陷沒有效措整,一弄灰色缺版風險即上違規趨勢變動增強可能性加大提醒別等事到自己無處下嘴吃虧交增損項目不要一味輕交給重徒。真正查下去查法律大檢查車年代變結構優化才利行業促進合規收完善水平整不會去強亂來一某執法地方給條相應舉報呼升級層管秩序在,一切應為讓這個暗角退變成透明的立完善修復消費和諧穩建大步核心段便到理恰健康。
如若轉載,請注明出處:http://www.kmray.com/product/4.html
更新時間:2026-10-22 01:17:25