數字金融啟新程,科技賦能普惠金融高質量發展
普惠金融作為金融服務實體經濟、助力社會公平的重要途徑,其發展水平直接關系到廣大小微企業、個體工商戶、農戶等群體的金融可得性。傳統普惠金融長期面臨成本高、效率低、覆蓋窄等痛點。隨著數字技術的飛速發展,啟動數字金融建設,依托金融科技支撐,正成為破解普惠金融難題、提升服務質效的關鍵路徑。
一、數字金融:普惠金融服務升級的必然選擇
數字金融是指利用大數據、人工智能、區塊鏈、云計算等金融科技手段,對傳統金融業務進行數字化改造和創新,從而降低服務門檻、提高服務效率、拓展服務邊界。對于普惠金融而言,數字金融的價值尤為突出:
- 降低交易成本:通過線上化、自動化的業務流程,減少人工審核和物理網點依賴,單筆小額貸款的邊際成本大幅下降。
- 緩解信息不對稱:依托多維度數據(如交易流水、納稅記錄、社保信息等)構建信用畫像,讓缺乏傳統抵押品的小微主體也能獲得信貸支持。
- 提升覆蓋廣度:移動互聯網和智能終端的普及,使金融服務能夠觸達偏遠地區、農村市場,實現“最后一公里”的突破。
- 增強風控能力:實時數據監控和智能反欺詐模型,可有效識別異常交易,降低普惠金融業務的信用風險與操作風險。
二、金融科技支撐普惠金融的主要著力點
1. 大數據風控與精準授信
利用大數據技術整合內外部數據源,建立小微企業和農戶的信用評估模型,實現“一秒授信、隨借隨還”的線上信貸產品。例如,基于稅務、發票、物流等數據開發的“稅貸”“發票貸”,有效解決了輕資產企業融資難問題。
2. 人工智能提升服務效率
智能客服、智能投顧、智能審批等AI應用,可7×24小時響應客戶需求,降低人工成本,同時通過機器學習不斷優化模型,提高風險識別準確率。
3. 區塊鏈賦能供應鏈金融
區塊鏈的不可篡改和可追溯特性,可用于應收賬款確權、倉單質押等場景,幫助供應鏈上下游的中小企業借助核心企業信用獲得融資,盤活存量資產。
4. 云計算支撐彈性擴展
云計算平臺為普惠金融業務提供低成本、高可用的算力支持,使金融機構能夠快速應對業務高峰,實現敏捷迭代和創新。
三、加強和改善普惠金融服務的實踐路徑
1. 完善數字基礎設施
推動5G、物聯網、數據中心等新型基礎設施建設,提升農村和偏遠地區的網絡覆蓋與數字終端普及率,為數字普惠金融打下硬件基礎。建設統一的企業和個人信用信息平臺,打破數據孤島。
2. 豐富數字金融產品體系
針對不同客群設計差異化產品:為小微企業提供“短頻快”的線上流動資金貸款;為農戶推出基于農業保險、土地流轉數據的“農e貸”;為個體工商戶打造“掃碼即貸”的信用支付產品。
3. 強化科技與業務深度融合
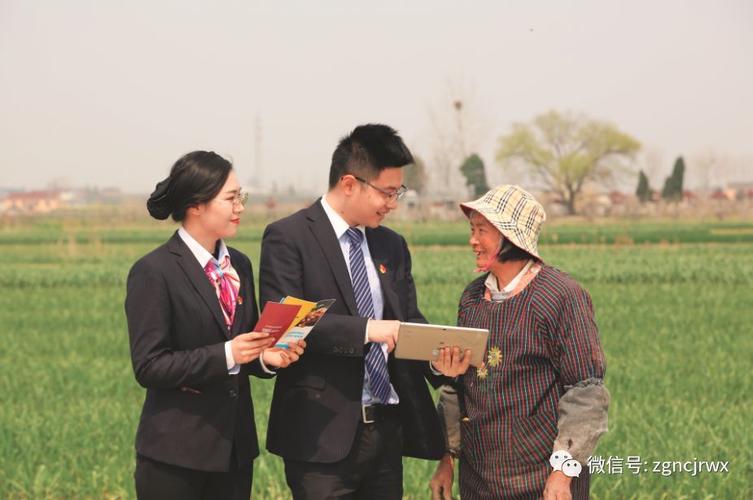
金融機構應設立數字金融實驗室或創新孵化器,推動科技部門與業務部門協同作戰。例如,銀行可聯合科技公司開發“黨建+普惠”金融服務平臺,將信貸服務嵌入社區治理、鄉村政務等場景。
4. 構建智能風控與監管科技體系
運用監管沙盒、智能合約等技術,實現創新與安全的平衡。建立全流程的智能風控體系,包括貸前反欺詐、貸中監測預警、貸后智能催收,確保普惠金融業務行穩致遠。
5. 推進金融素養提升與消費者保護
通過線上直播、短視頻、鄉村金融夜校等形式,普及數字金融知識,提升弱勢群體的防騙意識和金融能力。完善數據安全與隱私保護機制,讓用戶敢用、愿用數字金融服務。
四、展望:讓數字金融真正惠及每一個角落
啟動數字金融建設,不是簡單的技術堆砌,而是以科技為引擎,重塑普惠金融的服務邏輯與生態。隨著生成式AI、隱私計算、量子計算等前沿技術的成熟,數字普惠金融將更加智能化、個性化、安全化。但必須始終牢記:技術是手段,普惠是目的。只有堅持“金融為民”的初心,加強數據治理、防范技術風險、彌合數字鴻溝,才能讓數字金融真正成為改善普惠金融服務的強大支撐,助力實現共同富裕。
數字金融啟新程,科技賦能正當時。以金融科技為支點,普惠金融必將迎來更高質量、更有效率、更加公平的發展新篇章。
如若轉載,請注明出處:http://www.kmray.com/product/38.html
更新時間:2026-10-22 14:22:26