構建十大金融產品體系,探索打造新市民金融服務“上海模式”
新市民群體是城市建設與經濟發展的重要力量,但在金融服務獲取上長期面臨信用信息不足、抵押擔保缺乏、服務觸達不暢等結構性難題。上海作為超大城市和國際金融中心,新市民人口規模大、職業分布廣、金融需求多元,亟需在制度設計和產品供給上率先破題。構建十大金融產品體系、探索新市民金融服務的“上海模式”,正是對這一需求的系統性回應。
一、新市民金融服務的現實挑戰與上海定位
新市民主要包括進城務工人員、新就業大中專畢業生、新落戶市民等群體,其金融需求覆蓋創業就業、住房安居、教育培訓、醫療養老、日常消費等多個維度。傳統金融體系以穩定職業和資產證明為授信基礎,導致大量靈活就業人員難以獲得適配服務。上海兼具金融資源集聚和城市治理精細化的雙重優勢,有條件在信用評價、風險分擔、政銀協同等方面先行先試,形成可復制、可推廣的服務范式。
二、十大金融產品體系的構建邏輯與內容框架
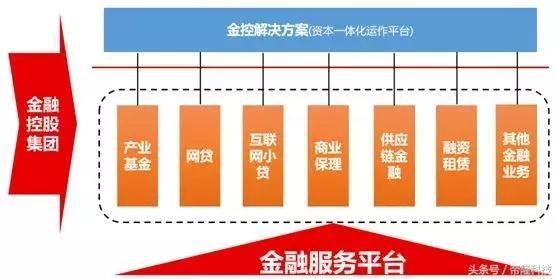
十大金融產品體系以“分類施策、精準適配”為原則,圍繞新市民全生命周期需求展開:一是創業擔保與經營貸產品,服務小微創業和個體工商戶;二是就業培訓與技能提升類信貸,銜接人力資源服務場景;三是租房安居與保障性住房金融產品,緩解階段性居住壓力;四是首套購房與公積金銜接產品,支持合理住房需求;五是子女教育與托育消費金融,減輕家庭支出負擔;六是醫療保險與健康險產品,覆蓋靈活就業人群;七是養老儲蓄與商業養老保險,增強長期保障;八是日常消費與信用支付產品,提升生活便利度;九是匯款結算與跨境金融服務,服務外來務工和涉外就業群體;十是數字普惠與信用修復類產品,彌補信用記錄空白。十類產品并非孤立并列,而是通過統一客戶畫像、共享授信邏輯形成組合式供給。
三、“上海模式”的關鍵機制與實施路徑
“上海模式”的核心在于三個聯動。第一,政銀數據聯動。依托城市公共數據平臺,在依法合規前提下整合社保、稅務、住房、用工等信息,構建新市民信用評價模型,破解“無信可評”難題。第二,風險分擔聯動。發揮政府性融資擔保、風險補償資金池和保險機制作用,降低金融機構服務新市民的風險成本,提升首貸和信用貸比重。第三,場景網點聯動。推動金融服務嵌入社區事務受理中心、產業園區、人力資源市場和保障性租賃住房社區,實現“就近辦、一次辦”。在此基礎上,建立產品適配度評估、服務覆蓋率監測和消費者權益保護三項保障機制,確保模式可持續、風險可控制。
四、成效預期與深化方向
十大產品體系的落地,有望顯著提升新市民信貸可得性和保險覆蓋率,改善其住房、教育和養老等領域的金融服務體驗。對金融機構而言,這是拓展普惠客群、優化資產結構的戰略機遇;對城市治理而言,金融服務嵌入能增強新市民的歸屬感和穩定性。下一步應重點推進三方面工作:一是完善新市民金融統計與監測標準,形成可量化的評價體系;二是推動產品從“有”向“優”升級,強化差異化定價和線上化體驗;三是加強金融知識普及和反詐宣傳,防止過度負債和不當營銷。
構建十大金融產品體系,不是簡單的產品數量擴充,而是服務理念從“以資產為中心”轉向“以人為中心”的深刻變革。上海應以制度創新、數據賦能和多方協同為支撐,把新市民金融服務打造成普惠金融改革的標志性成果,為全國提供可借鑒的“上海模式”。
如若轉載,請注明出處:http://www.kmray.com/product/46.html
更新時間:2026-10-22 05:38:13